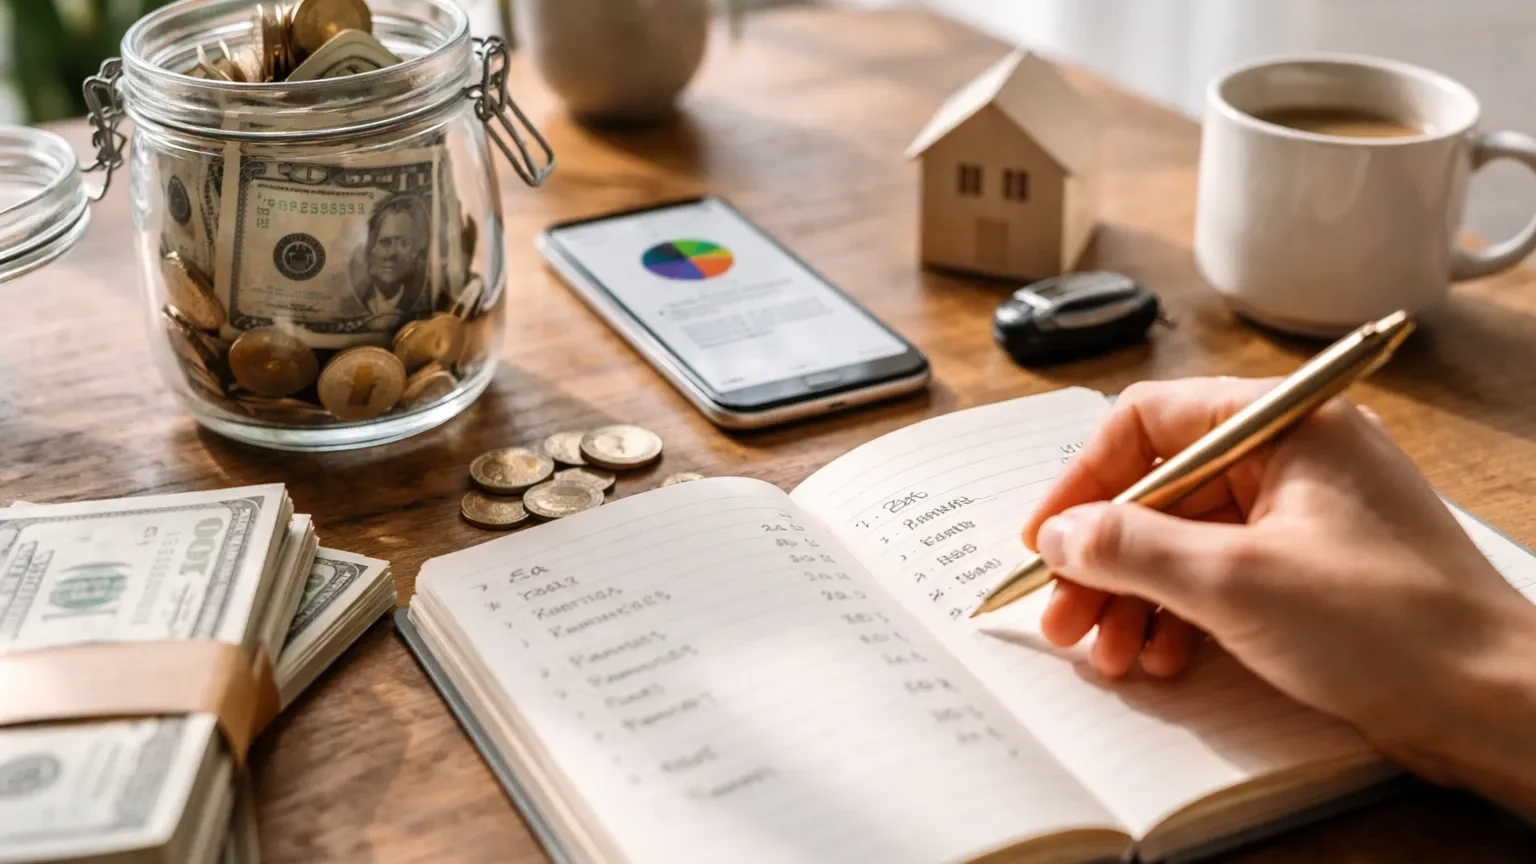
Тематическое фото. © pixabay.com
Стало известно, как копить деньги при маленькой зарплате и накопить на квартиру
Многие уверены, что накопления возможны только при высокой зарплате. На самом деле решает не сумма дохода, а система. Именно регулярные привычки позволяют за несколько лет собрать средства на квартиру или автомобиль даже при скромном заработке.Финансовые консультанты отмечают: главный враг накоплений — отсутствие стратегии. По словам независимого финансового эксперта, чем раньше человек начинает откладывать фиксированный процент дохода, тем быстрее формируется капитал, независимо от стартовой зарплаты.
Откладывать сразу после получения дохода
Первое правило — платить себе в день зарплаты. Не после всех расходов, а до них. Даже 10 процентов способны изменить финансовую траекторию. Если ежемесячно откладывать 12–15 тысяч тенге, за год формируется ощутимая сумма, а за несколько лет — стартовый капитал для крупной покупки.
Психологи объясняют это эффектом автоматизма: если деньги откладываются сразу, мозг воспринимает оставшуюся сумму как доступную норму. Если же ждать конца месяца, почти всегда окажется, что свободных средств нет.
Сделать сбережения недоступными
Хранить накопления на обычной карте — ошибка. Деньги должны быть вне зоны быстрого доступа. Подходит депозит с ограничением на снятие на 12–24 месяца или накопления в иностранной валюте. Сам факт необходимости идти в банк снижает импульсивные траты.
Финансовая грамотность — это совокупность знаний и навыков, позволяющих человеку принимать обоснованные решения в области управления личными финансами. Именно контроль доступа к средствам является одним из базовых инструментов такой грамотности.
Ежедневный учет расходов
Без понимания, куда уходят деньги, накопить сложно. Ведение простого учета в заметках или таблице помогает увидеть реальные цифры. Распределите траты по категориям: питание, жилье, транспорт, здоровье, развлечения. Записывайте расходы ежедневно.
Через месяц становится очевидно, какие статьи бюджета можно оптимизировать. Эксперты советуют установить комфортный лимит на месяц и придерживаться его. Это не про жесткую экономию, а про осознанность.
Не снижать качество жизни
Ошибка многих — воспринимать накопления как отказ от радости. Кофе, спорт, уход за собой не должны исчезать из жизни. Важно не урезать себя, а искать способы увеличить доход.
Дополнительные источники — репетиторство, онлайн консультации, создание обучающих материалов, работа в социальных сетях — позволяют не только закрывать текущие потребности, но и ускорять накопления. Несколько потоков дохода снижают финансовые риски и дают уверенность.
Щедрость и долгосрочное мышление
Интересно, что успешные люди часто говорят о важности благотворительности. Регулярная помощь другим формирует правильное отношение к деньгам как к инструменту, а не к самоцели. Это снижает тревожность и страх потерь.
Финансовая стабильность строится на балансе: дисциплина, системность и открытость возможностям. Маленькая зарплата — не приговор. Гораздо важнее выработать привычку откладывать регулярно, контролировать расходы и постепенно увеличивать доход.
Начните с малого уже в этом месяце. Через год вы увидите первые результаты, а через несколько лет сможете позволить себе то, что сегодня кажется недостижимым. Главное — последовательность и вера в собственную стратегию.
 Кинологи рассказали, как не превратить поездку с собакой в стресс
 «Немые» звонки с неизвестных номеров: в МВД объяснили, чем они опасны
 Землю может накрыть сильная магнитная буря уровня G3
 Почему могут остановить выплату пенсии россиянам
 Кто может выйти на пенсию в 50 лет: требования к стажу и баллам
 С июня водителей ждут новые проверки: инспекторы будут смотреть не только права и ОСАГО
 Где в России госслужащие получают самую высокую пенсию: данные за апрель 2026 года
 Эксперт Балынин раскрыл секрет пенсии в 74 тысячи рублей
 Работающие пенсионеры могут получить право на 3 дополнительных дня отпуска
 Сплошной или сетчатый: Роскачество уточнило правила установки заборов для дачников
 Эксперты объяснили, почему счета за услуги ЖКХ летом могут неожиданно вырасти
 Эксперты рассказали, почему зарплата в мае оказалась меньше обычной