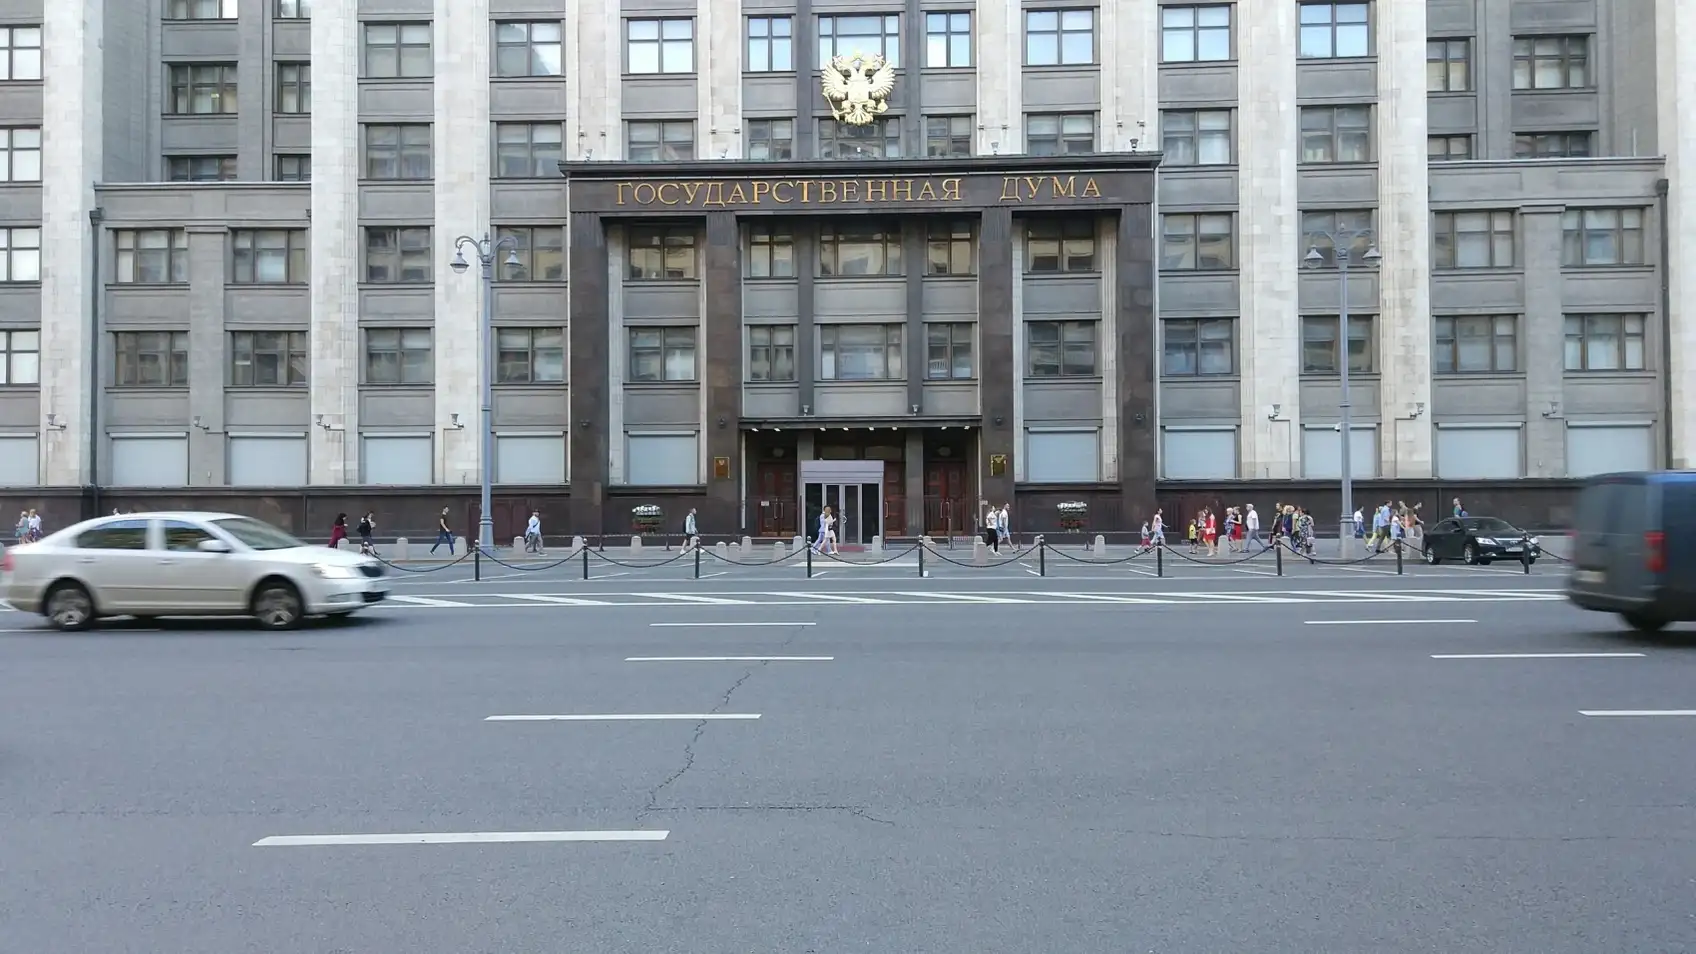
Тематическое фото. © sterlegrad.ru
Государственная дума приняла во втором и третьем чтении закон, отменяющий штрафы за непредставление так называемых нулевых налоговых деклараций. Речь идет о случаях, когда отсутствие отчетности не причинило ущерба бюджетной системе России.Согласно принятому документу, граждане освобождаются от ответственности за неподачу декларации по НДФЛ при продаже или дарении недвижимости, если обязательства перед бюджетом фактически отсутствуют. Как отмечается в пояснительной записке, нововведение направлено на устранение избыточного карательного воздействия на добросовестных налогоплательщиков без риска для доходов казны.
Закон также распространяется на организации и индивидуальных предпринимателей. Теперь они не будут привлекаться к ответственности за непредставление нулевых деклараций. В настоящее время минимальный штраф за такое нарушение составляет 1000 рублей. При этом даже при наличии смягчающих обстоятельств сумма взыскания снижается не менее чем вдвое, что делает саму процедуру администрирования штрафа экономически нецелесообразной. По данным разработчиков инициативы, расходы бюджета на назначение и взыскание санкций зачастую превышают поступления от их уплаты.
В то же время отмена штрафов не означает полной безнаказанности. Непредставление отчетности по-прежнему может повлечь применение иных мер воздействия, включая блокировку банковских счетов.
Кроме того, документ вводит упрощенный порядок привлечения к ответственности за несвоевременную подачу ненулевых деклараций для организаций и ИП при отсутствии других нарушений налогового законодательства. Размер штрафа в таких случаях будет рассчитываться исходя из суммы налога, добровольно заявленной плательщиком.
При вынесении решения в упрощенном порядке налоговые органы обязаны учитывать обстоятельства, смягчающие или исключающие ответственность. Налогоплательщики смогут направлять сведения о таких обстоятельствах одновременно с декларацией, даже если она представлена с нарушением установленного срока. Решение, принятое в упрощенном порядке, можно будет обжаловать, в том числе путем подачи жалобы, которая подлежит рассмотрению в течение семи дней.
Закон вступит в силу со дня его официального опубликования, за исключением отдельных положений. Упрощенный механизм привлечения к ответственности за просрочку подачи деклараций начнет действовать через месяц после публикации документа.
 В Башкортостане средний срок регистрации прав на недвижимость составил один рабочий день
 С 10 ноября из Уфы начнут летать чартеры в Таиланд и на Шри-Ланку: подробности новых рейсов
 Радий Хабиров поручил проверить питание пациентов в больницах Башкирии
 Соцфонд раскрыл условия пенсии в 2027 году: возраст окажется не единственным требованием
 В Уфе двух мужчин отправили в колонию за похищение человека из-за 6,7 млн рублей
 В Агидели выявили нарушения при реализации нацпроекта «Инфраструктура для жизни»
 В Октябрьском появится детский центр с логопедом и подготовкой к школе
 В Башкортостане за неделю выявили более 12,8 тысячи случаев ОРВИ, гриппа и COVID-19
 Зайнетдин и Аскар Абдразаков исполнили башкирскую песню «Уралым» в Кремле
 Более 72 400 ложных вызовов поступило в службу 112 в Башкортостане
 Как отдыхаем на Новый год в Башкирии: утвержден график выходных на январь 2027 года
 Погода в Башкирии 9 ноября: синоптики предупредили о снеге, гололеде и морозах до −10 градусов